Plantean que sector privado financie paradas del tren para potenciar negocios

Las antiguas vías del tren. Foto: archivo.
El presidente de Ferrocarriles del Paraguay S.A. (Fepasa), Facundo Salinas, adelantó que propondrán la participación del sector privado en la financiación de estaciones, de modo a que estas paradas potencien sus negocios.
En entrevista con GEN, Facundo Salinas aclaró que no existe aún una tarifa definida para el Tren de Cercanías, sino un estimado inicial de G. 5.000 dentro de un modelo base. “Hay que ser prudentes desde el inicio”, sostuvo, al explicar que el esquema parte de un escenario conservador de 40.000 pasajeros diarios, correspondientes al mercado cautivo actual del transporte público.
El titular de Fepasa remarcó que esos 40.000 usuarios son un punto de partida y no un techo. Con una adecuada integración con el Viceministerio de Transporte y sistemas de alimentación hacia las estaciones, la demanda podría crecer de forma progresiva. El modelo contempla tasas de crecimiento del 5% al 6% y la posibilidad de duplicar capacidad mediante mayor frecuencia y más vagones si la demanda se acelera en los primeros años.
Salinas fue enfático en que la recaudación por pasajes, por sí sola, no alcanza para sostener una obra de gran envergadura financiada con crédito.
Por eso, el proyecto incorpora ingresos complementarios como la explotación comercial de estaciones (tiendas, cafés y servicios), publicidad en estaciones y a lo largo de la franja ferroviaria, uso de la franja para fibra óptica, negocios inmobiliarios y estacionamientos en estaciones estratégicas.
En ese marco, planteó que empresas privadas podrían financiar paradas ubicadas dentro o frente a sus desarrollos, a cambio de publicidad o naming. “Eso se hace en el mundo”, dijo y citó como ejemplos zonas de alto potencial como Distrito Perseverancia o áreas cercanas al Club Libertad, donde incluso sería factible una estación sin grandes interferencias de obra.
Con una base de 40.000 pasajeros y tarifa estimada de G. 5.000, la recaudación anual rondaría US$ 9,6 millones, insuficiente para cubrir intereses (4%) y costos operativos de una inversión cercana a US$ 200 millones. De ahí la importancia de los ingresos no tarifarios para alcanzar la tarifa técnica, es decir, cubrir operación y parte de la inversión, sin perder de vista el rol social del Estado.
“El transporte masivo no se evalúa solo por rentabilidad, trae beneficios directos a la ciudadanía”, aclaró Salinas.
Leé también


Muerte en el tránsito: detenido el hombre que agredió al conductor
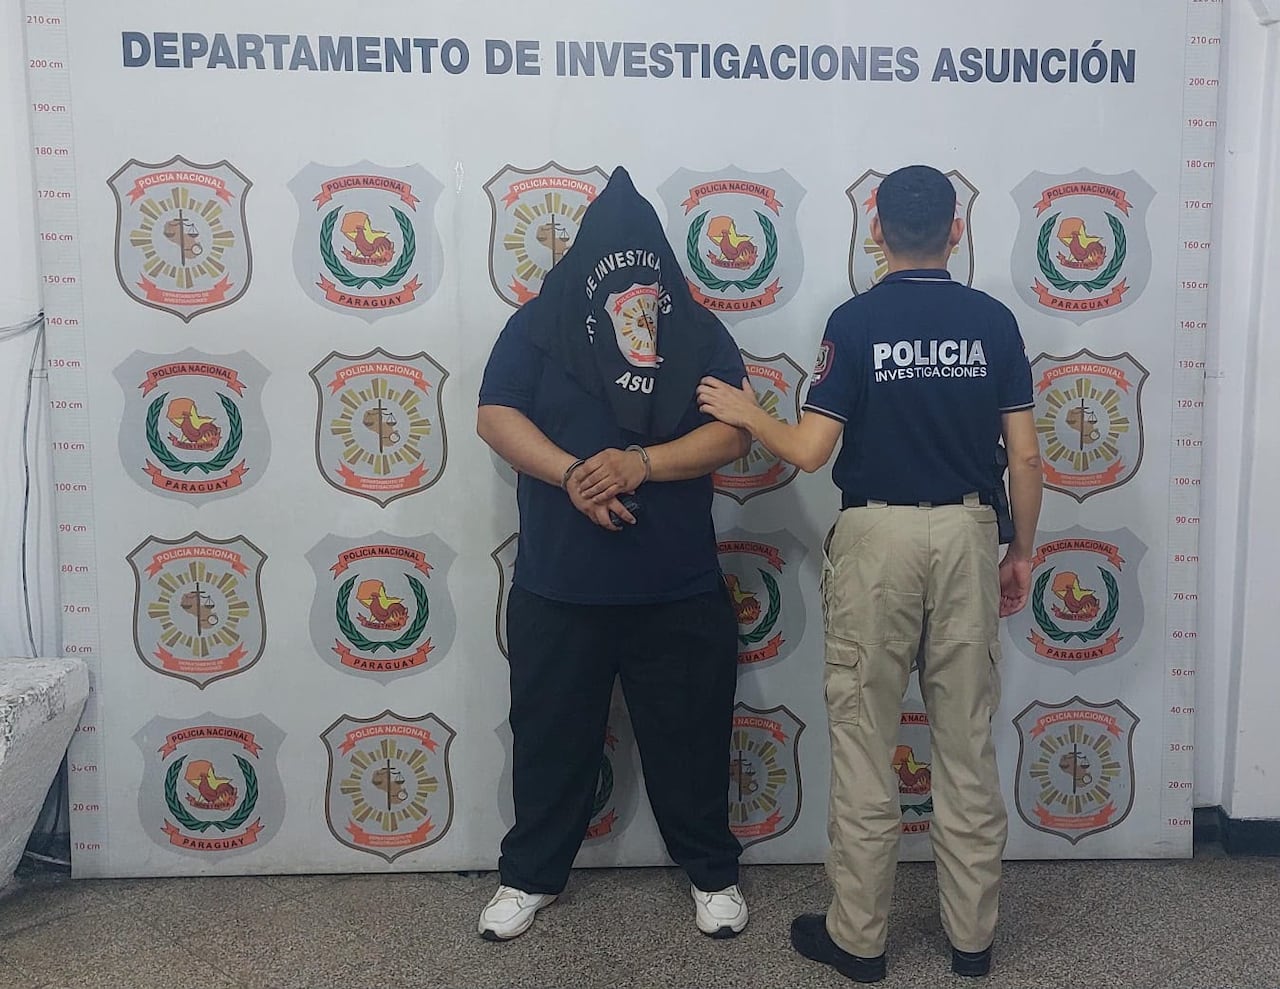
El hombre quedó a disposición de la Fiscalía.
La Policía comunicó la detención del hombre de 47 años que golpeó a un automovilista, quien después murió de un infarto. Sucedió ayer de tarde sobre la Avda. Félix Bogado.
En el barrio Valle Yvate de Lambaré fue detenido a las 10:00 de la mañana Víctor Rubén Bogarín (47), con orden de captura por coacción y coacción grave.
Agentes del Departamento de Investigación de Asunción acudieron hasta el domicilio y lo detuvieron, conforme a la solicitud de la fiscal Nathalia Silva.
Posteriormente, lo trasladaron al Departamento de Investigación Asunción, donde permanece en libre comunicación y a disposición del Ministerio Público y del Juzgado.
El hecho sucedió ayer, miércoles, sobre Félix Bogado y Battilana, donde un hombre bajó de su auto y le propinó golpes de puño a un conductor, aparentemente, después de un roce vehicular.
El momento fue captado por otro conductor, quien grabó el instante en el que el ahora detenido agredió al automovilista que permaneció en el habitáculo todo el tiempo.
Minutos después se produjo el fallecimiento de Walter Adolfo Cuevas Mendoza, de 48 años, por un infarto. Según sus familaires, la víctima padecía problemas cardíacos.
Agencias suspendidas por Senatur deben cumplir con viajes vendidos y reembolsos, aclaran

Senatur audita a siete agencias de viajes y exige que cumplan con paquetes ya vendidos. Foto: Archivo.
Pese a la suspensión temporal que les impide concretar nuevas ventas, las siete empresas turísticas alcanzadas por las medidas cautelares de la Secretaría Nacional de Turismo (Senatur) deben garantizar el cumplimiento de los paquetes ya contratados, responder a los reclamos o gestionar las devoluciones de dinero correspondientes.
La medida, oficializada mediante la Resolución N.º 417/2026, busca frenar posibles nuevos perjuicios a los consumidores y afecta comercialmente a las firmas UELA, UELA Tour Operator, Intertours, Inter Express, Kostas Travel, Comdetur y Match.
Además del cese operativo para captar nuevos clientes, la normativa les exige resguardar toda su documentación y registros para las tareas de fiscalización.
Con el propósito de identificar los casos más urgentes y dimensionar el impacto real en los viajeros, la Senatur intimó a las compañías a entregar un informe detallado sobre las reservas vigentes, los pagos cobrados y los servicios que todavía se encuentran pendientes de ejecución.
A partir de este relevamiento documental, las autoridades evaluarán la puesta en marcha de mecanismos específicos de orientación y seguimiento, buscando resguardar los derechos de los usuarios ante los inconvenientes reportados recientemente en el sector.
Para centralizar los reportes y coordinar la asistencia a los afectados, la Senatur reiteró que pueden remitir sus denuncias y consultas directamente a través del correo electrónico institucional sugerencias@senatur.gov.py.
Observación negativa de Fitch a Paraguay: esto dice el MEF
(FILES) This illustration picture taken in Toulouse on March 18, 2025, shows a screen displaying the logo of the rating agency Fitch Ratings. On the evening of September 12, 2025, the rating agency Fitch downgraded France's sovereign rating to A+, penalizing the country for its persistent political instability and budgetary uncertainties, which are hindering the consolidation of its severely deteriorated public finances. (Photo by Lionel BONAVENTURE / AFP)
Aunque Paraguay mantiene su calificación, lo que Fitch modificó fue la perspectiva, que pasó a estar en observación negativa. Un eventual descenso dependerá de la contención que pueda hacer el gobierno a las consecuencias económicas.
Fitch Ratings eliminó la perspectiva positiva que le había asignado a Paraguay y la cambió por observación negativa tras el cierre de Ueno bank.
Al respecto, el ministro de Economía, Óscar Lovera, recalcó que nuestro país conserva la calificación BB+ y que el cambio de perspectiva responde a una reacción natural ante un evento como la resolución de un banco de las dimensiones de Ueno.
“Ellos siguen reconociendo las fortalezas que tiene el país en términos de crecimiento económico, en lo que hace a las reservas internacionales, y que tenemos una inflación controlada, pero están expectantes a cuál sería el impacto final que tiene esta resolución sobre el sistema financiero”, explicó Lovera.
Recalcó que el propio informe señala que no ve efectos adicionales ni de contagio en otros bancos y financieras, evaluación que coincide con lo que observa el MEF. “No vemos contagio en el resto de las entidades que están sólidas y respondiendo a las situaciones que se están dando”, subrayó.
La eventual modificación de la calificación queda en suspenso y dependerá de la contención efectiva de la situación, es decir, de que no tenga efectos financieros ni económicos en el corto ni en el mediano plazo.
FACTORES DE LA PERSPECTIVA NEGATIVA, SEGÚN EL INFORME DE FITCH
La quiebra de Ueno Bank y la crisis política: el colapso de Ueno Bank y la destitución de Santiago Peña por sus vínculos con la entidad. Esto generó incertidumbre sobre la continuidad de las políticas y la estabilidad política.
Riesgos fiscales y presiones de compensación: hay dinero público y privado en el banco. El gobierno podría enfrentar presiones para compensar a los afectados no asegurados, lo que supondría una responsabilidad inicial de unos 900 millones de dólares (1,5% del PIB) para cubrir al sector público, o superior si se decide cubrir también los depósitos privados sin seguro.
Mayores necesidades de financiación y déficit: este impacto ocurre en un contexto de mayores déficits fiscales proyectados para 2026 (3,2% del PIB) y 2027 (3,9% del PIB) debido a la resolución de atrasos de proveedores y presiones de gasto. Además, el choque de Ueno podría encarecer o dificultar el acceso del gobierno a los mercados globales a principios de 2027.
Riesgos para el crecimiento económico: la quiebra del banco podría limitar el acceso de las empresas a sus depósitos, debilitar la confianza de los inversores y desacelerar el crecimiento del crédito (del cual Ueno representaba una cuarta parte). Esto plantea riesgos a la baja para las previsiones de crecimiento económico del país para 2026 y 2027-2028.
Problemas fiscales previos: antes del colapso del banco, ya habían surgido atrasos con proveedores, una relajación de los objetivos fiscales, desafíos fiscales subyacentes y retrocesos en grandes proyectos de inversión, factores que ya habían mermado el potencial de mejora de la calificación


